
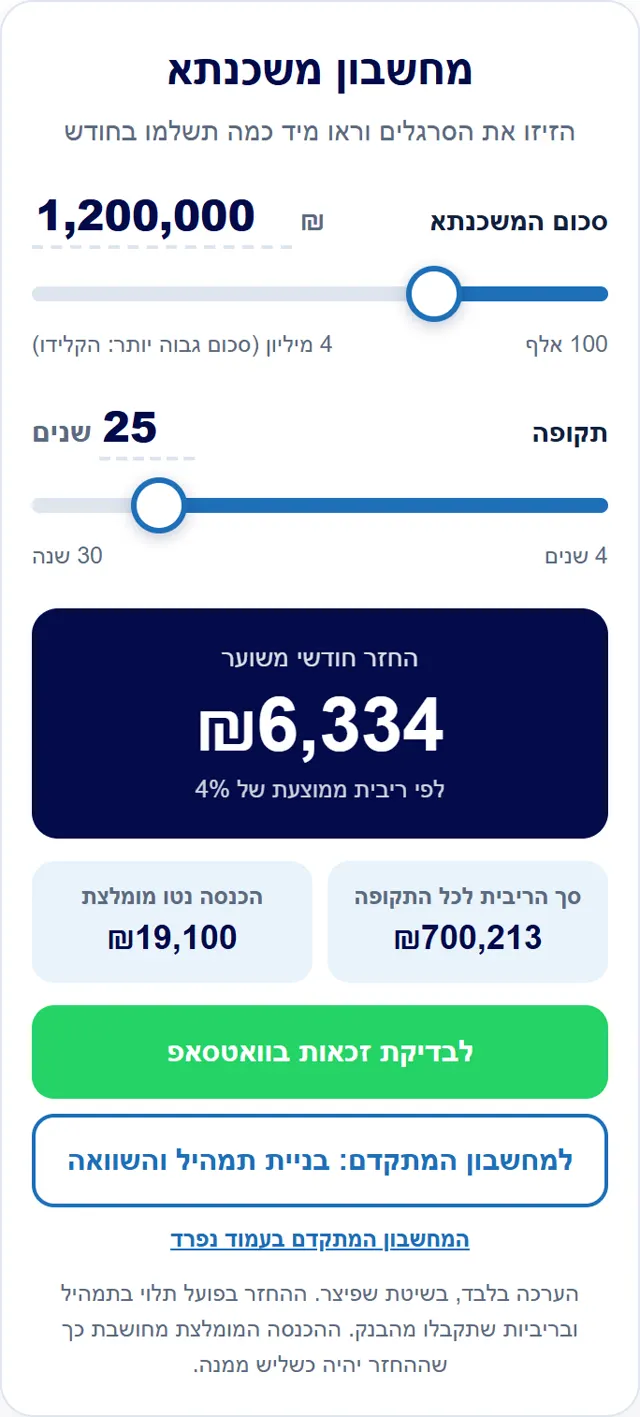
הזיזו את הסרגלים וראו מיד כמה תשלמו בחודש
הערכה בלבד, בשיטת שפיצר. ההחזר בפועל תלוי בתמהיל ובריביות שתקבלו מהבנק. ההכנסה המומלצת מחושבת כך שההחזר יהיה כשליש ממנה.
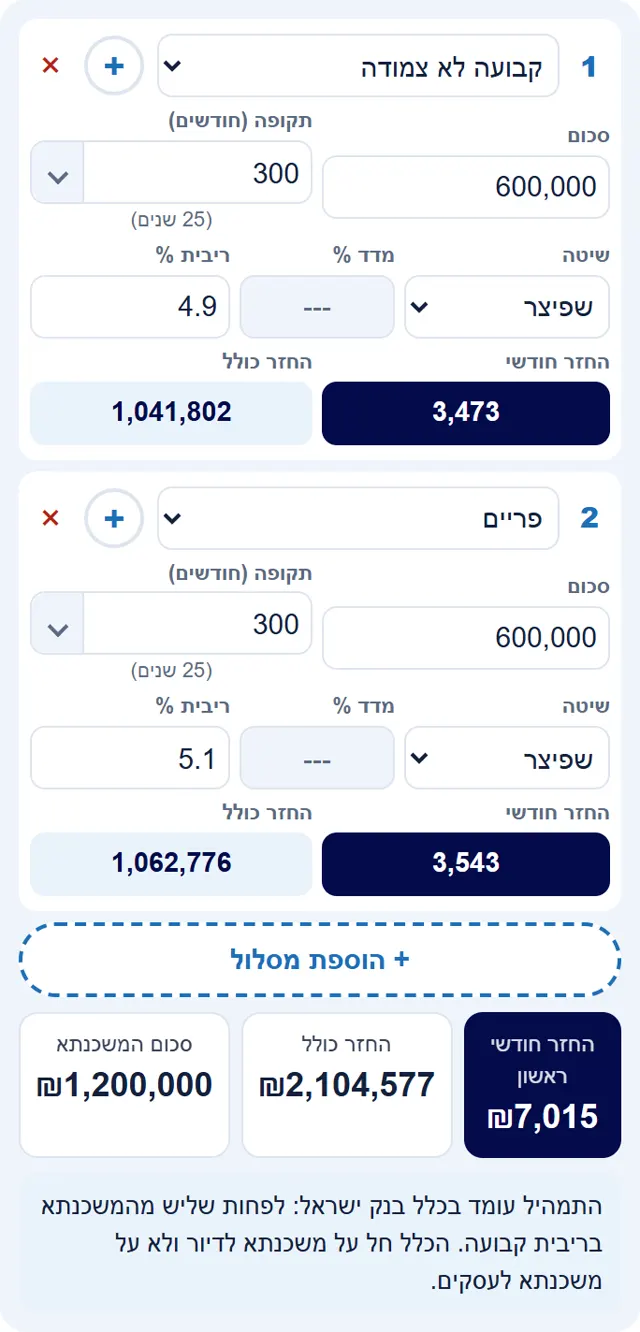
ממלאים סכום, מסלול, תקופה וריבית לכל מסלול. התוצאות מתעדכנות מיד. במסלול משתנה, התקופה היא בכפולות של תדירות השינוי.
רוצים שנבדוק את התמהיל שלכם? נגיד לכם איפה אפשר לחסוך.
שליחת התמהיל בוואטסאפהתמהיל בפתיחה הוא דוגמה. גם הריביות בו להמחשה בלבד. ריבית משתנה (פריים, מק"מ ומסלולים משתנים) מחושבת כאילו תישאר קבועה לכל התקופה: המחשבון לא צופה את השינויים בעוגן, כמו תשואות האג"ח או ריבית בנק ישראל. תדירות השינוי והעוגן של המסלולים המשתנים שונים בין הבנקים. מסלולי מט"ח מחושבים בלי שינויי שער. החישוב משוער ואינו ייעוץ.
בשורה התחתונה: מזיזים את הסרגלים לסכום ולתקופה ומקבלים החזר חודשי משוער לפי ריבית ממוצעת של 4%. מי שכבר קיבל הצעה מהבנק עובר למחשבון המתקדם, מזין כל מסלול בנפרד ומשווה עד 3 תמהילים.
ההחזר החודשי מורכב מקרן ומריבית. בתחילת התקופה רוב ההחזר הולך לריבית. לאט לאט חלק הקרן גדל. שלושה דברים קובעים את גובה ההחזר:
| שיטה | איך זה עובד | מתי מתאים |
|---|---|---|
| שפיצר | החזר חודשי קבוע (במסלול לא צמוד). בהתחלה משלמים בעיקר ריבית | רוב המשכנתאות. נוח לתכנון התקציב |
| קרן שווה | הקרן מוחזרת בחלקים שווים. ההחזר גבוה בהתחלה ויורד עם השנים | מי שיכול לשלם יותר בהתחלה ורוצה לחסוך בריבית |
| גרייס | בתחילת התקופה לא מחזירים קרן: בגרייס חלקי משלמים רק ריבית. בגרייס מלא לא משלמים כלום. אחר כך ההחזר גבוה יותר | תקופה שבה ההכנסה נמוכה, למשל בזמן בנייה. במחשבון: כפתור ה-+ ליד המסלול |
| בלון חלקי | משלמים כל חודש רק את הריבית. הקרן מוחזרת בסוף התקופה | מימון קצר, למשל עד מכירת נכס |
| בלון מלא | לא משלמים כלום עד סוף התקופה. הקרן והריבית מוחזרות יחד בסוף | מקרים מיוחדים בלבד. העלות הכוללת הגבוהה ביותר |
| מסלול | הריבית | צמוד למדד |
|---|---|---|
| קבועה לא צמודה | קבועה לכל התקופה | לא |
| קבועה צמודה | קבועה לכל התקופה | כן |
| פריים | ריבית בנק ישראל ועוד 1.5%, פלוס או מינוס מרווח. משתנה בכל החלטת ריבית | לא |
| משתנה לפי מק"מ | מתעדכנת לפי תשואת המק"מ (מלווה קצר מועד של בנק ישראל), בדרך כלל פעם בשנה | לא |
| משתנה כל 1.5 עד 10 שנים | מתעדכנת בכל נקודת שינוי לפי עוגן של תשואות אג"ח ממשלתיות. התדירות שונה מבנק לבנק | יש גרסה צמודה ויש לא צמודה |
| זכאות משרד השיכון | קבועה, בתנאים של משרד השיכון | כן |
במסלול משתנה, התקופה נקבעת בכפולות של תדירות השינוי. למשל, במשתנה כל 5 שנים אפשר לבחור 10, 15, 20 או 25 שנים. הסבר מלא על כל מסלול נמצא במדריך מסלולי משכנתא. איך מרכיבים מהם תמהיל מוסבר במדריך תמהיל משכנתא.
במסלול משתנה הריבית בנויה משני חלקים: עוגן שמשתנה עם השוק ומרווח קבוע שהבנק נותן לכם ביום החתימה. בכל נקודת שינוי העוגן מתעדכן. הריבית החדשה היא העוגן החדש ועוד אותו מרווח.
כל בנק מגדיר את העוגן ואת תדירות השינוי שלו. לכן אותו מסלול יכול להיראות אחרת בבנקים שונים. המחשבון לא צופה את השינויים בעוגן. הוא מחשב כאילו הריבית שהזנתם תישאר קבועה לכל התקופה. כדי לבדוק תרחיש של עליית ריבית, אפשר לבנות תמהיל נוסף עם ריבית גבוהה יותר במסלולים המשתנים ולהשוות.
בנק ישראל קובע שההחזר החודשי לא יעלה על 50% מההכנסה הפנויה של משק הבית. מעל 40% הבנקים מתקשים יותר לאשר, כי הם נדרשים להחזיק יותר הון מול ההלוואה. לכן המחשבון מציג "הכנסה נטו מומלצת": הכנסה שבה ההחזר יוצא בערך שליש ממנה. זה טווח נוח גם לבנק וגם לכם. פירוט על החישוב החדש של יחס ההחזר נמצא במדריך יחס החזר במשכנתא.
החישוב מדויק לנתונים שמזינים. ההחזר בפועל יכול להיות שונה, כי ריבית משתנה ומדד משתנים עם הזמן. המחשבון מניח שהם יישארו קבועים.
את הריבית שקיבלתם בהצעה של הבנק לכל מסלול. אם עוד אין לכם הצעה, המחשבון הפשוט מחשב לפי ריבית ממוצעת של 4%.
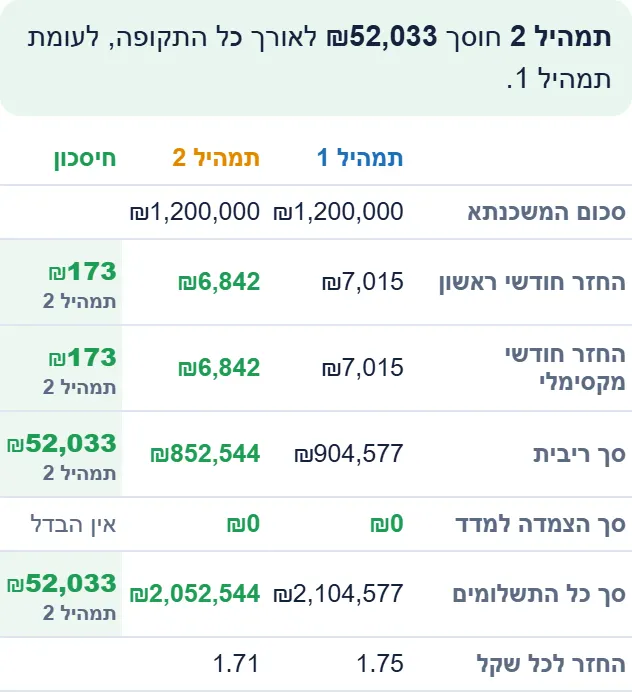
החזר ראשון הוא מה שתשלמו בחודש הראשון. החזר מקסימלי הוא ההחזר הגבוה ביותר לאורך התקופה. במסלולים צמודים הוא בדרך כלל גבוה מההחזר הראשון.
כמה תחזירו בסך הכול על כל שקל שלקחתם. למשל, 1.65 אומר שעל כל שקל תחזירו שקל ו-65 אגורות. ככל שהמספר נמוך יותר, התמהיל זול יותר.
תקופה בתחילת המשכנתא, בדרך כלל עד שנתיים, שבה לא מחזירים קרן. בגרייס חלקי משלמים רק ריבית. בגרייס מלא לא משלמים כלום. הריבית מצטרפת לקרן. בסוף הגרייס ההחזר החודשי גבוה יותר. גם סך העלות עולה.
כן. המחשבון המתקדם שומר את מה שהזנתם בדפדפן של המכשיר. אפשר גם לשלוח את התמהיל בוואטסאפ ואנחנו נעבור עליו איתכם.
המידע במחשבון ובעמוד הוא כללי ואינו מהווה ייעוץ או הצעה של בנק. מעודכן לאוקטובר 2026.