איך מזמינים דוח נתוני אשראי
דוח מבנק ישראל שמרכז במסמך אחד את כל ההלוואות, המסגרות וכרטיסי האשראי שלכם.
זה פשוט יותר ממה שזה נשמע: כמה דקות באתר בנק ישראל. הדוח מגיע אליכם למייל.
- ללא עלות
- כמה דקות
- במייל תוך כשעתיים
זוג נשוי? מוציאים דוח לכל אחד מבני הזוג, כדי שהבדיקה תהיה יסודית. רק אם כל החשבונות משותפים ואין לאף אחד מכם אשראי או פעילות נפרדת, מספיק דוח לאחד מכם.
הדרך המומלצת
מזמינים באתר בנק ישראל
צריך משתמש באתר הממשלתי. אין לכם? נרשמים פעם אחת לפני ההזמנה. להרשמה צריך שניים מתוך: תעודת זהות, דרכון, כרטיס אשראי על שמכם.
הזמנה באתר בנק ישראלצריכים הסבר איך עושים את זה באתר?
בחרו אחת משלוש הדרכים. כל אחת מסבירה את אותו תהליך במלואו. אין צורך בכולן.
מסתבכים באתר? אפשר בטלפון. חייגו למוקד בנק ישראל. הנציג מזהה אתכם עם תאריך הלידה ותאריך ההנפקה של תעודת הזהות. מבקשים ממנו: דוח ריכוז נתונים, 3 שנים, למייל.
חיוג למוקד *6194נתקעתם בהרשמה לאתר הממשלתי? מוקד ההזדהות: 03-6093720
חשוב: מזמינים רק מהפורטל הרשמי של בנק ישראל או בטלפון *6194. אתרים אחרים שמציעים את הדוח אינם רשמיים.
סרטון הדרכה
הזמנה באתר: שלב אחרי שלב
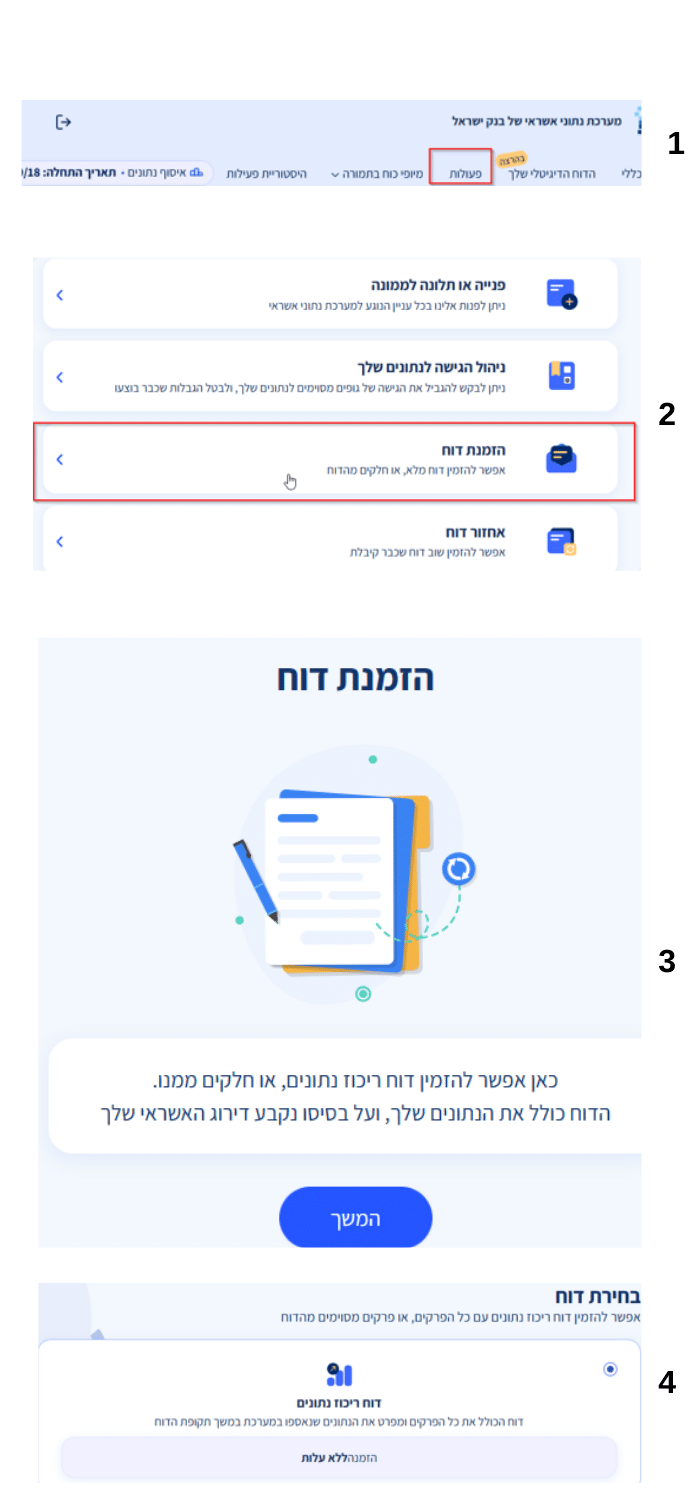
- נכנסים לפורטל נתוני האשראי של בנק ישראל ובוחרים "האזור האישי" (למעלה משמאל)
- מזדהים עם המשתמש שלכם באתר הממשלתי
- לוחצים על "פעולות"
- גוללים לאמצע העמוד ולוחצים "הזמנת דוח". אחר כך לוחצים "המשך"
- מסמנים "דוח ריכוז נתונים" ולוחצים "המשך"
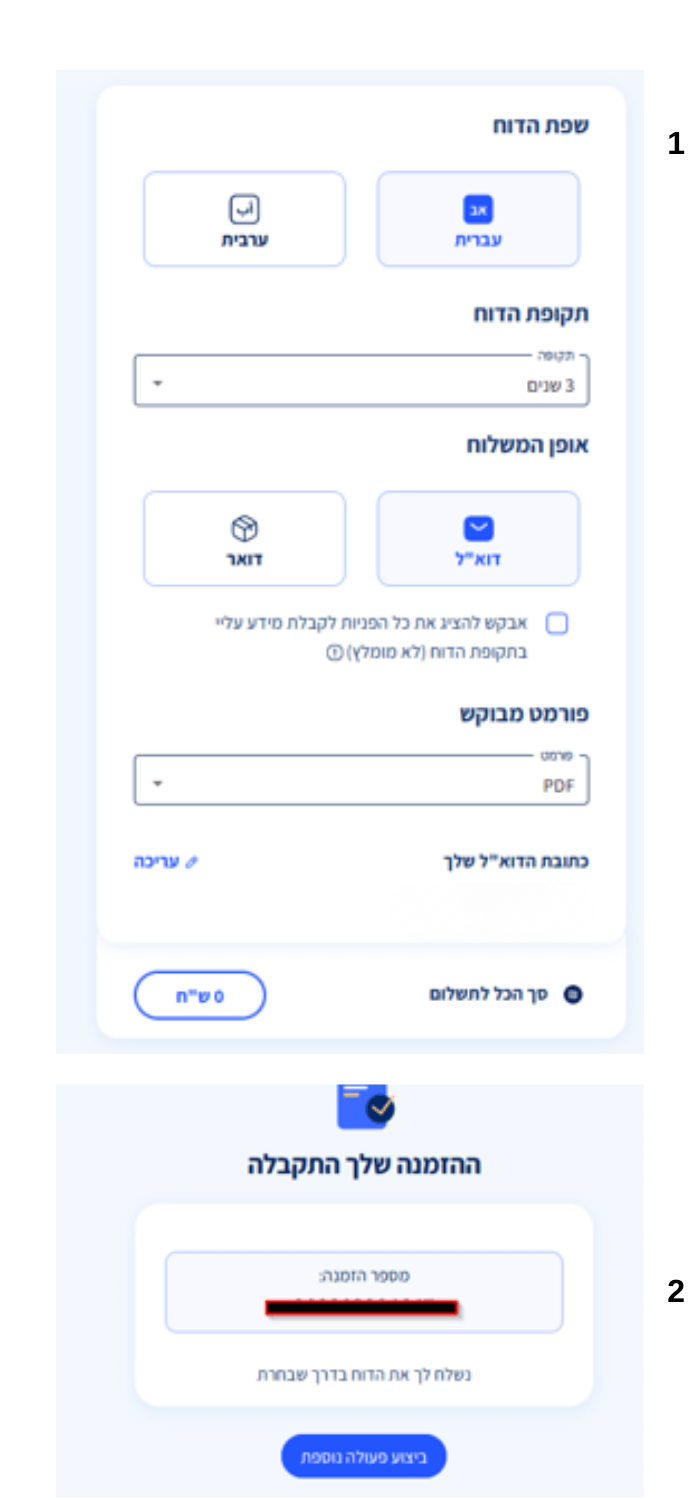
- ממלאים את הטופס לפי הטבלה למטה ולוחצים "הבא"
- מקבלים מספר הזמנה. הדוח מגיע למייל תוך כשעתיים
| שפה | עברית |
| תקופת הדוח | 3 שנים |
| אופן המשלוח | דואר אלקטרוני (מייל)לא לסמן דואר רגיל: זה לוקח עד 14 ימי עסקים |
| פורמט | |
| כתובת מייל | המייל שלכם |